

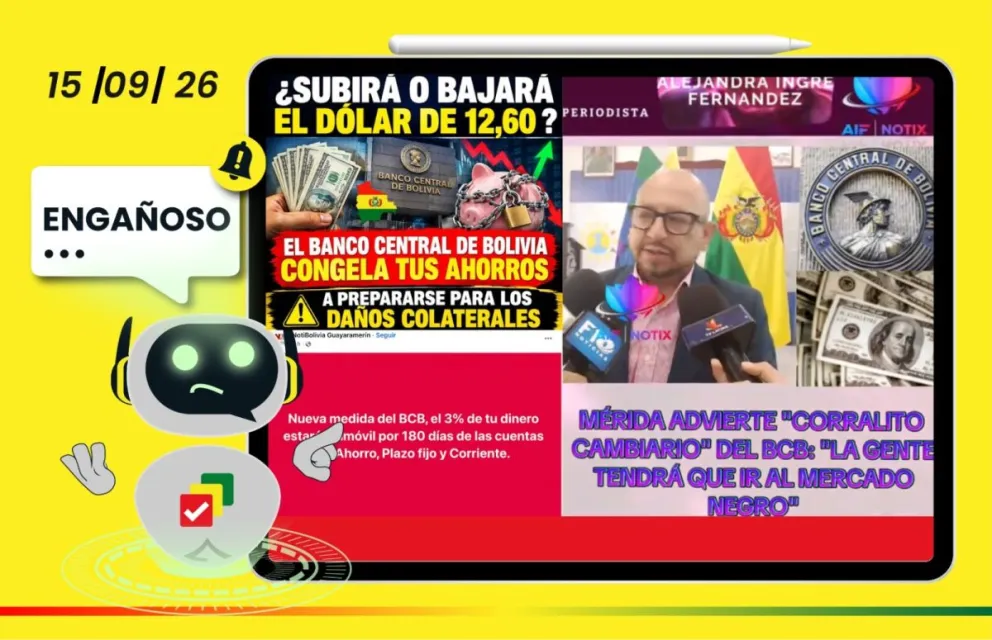
Engañoso
Nueva medida del BCB no restringe los ahorros de los usuarios

Jesús Vargas Villena / Bolivia Verifica
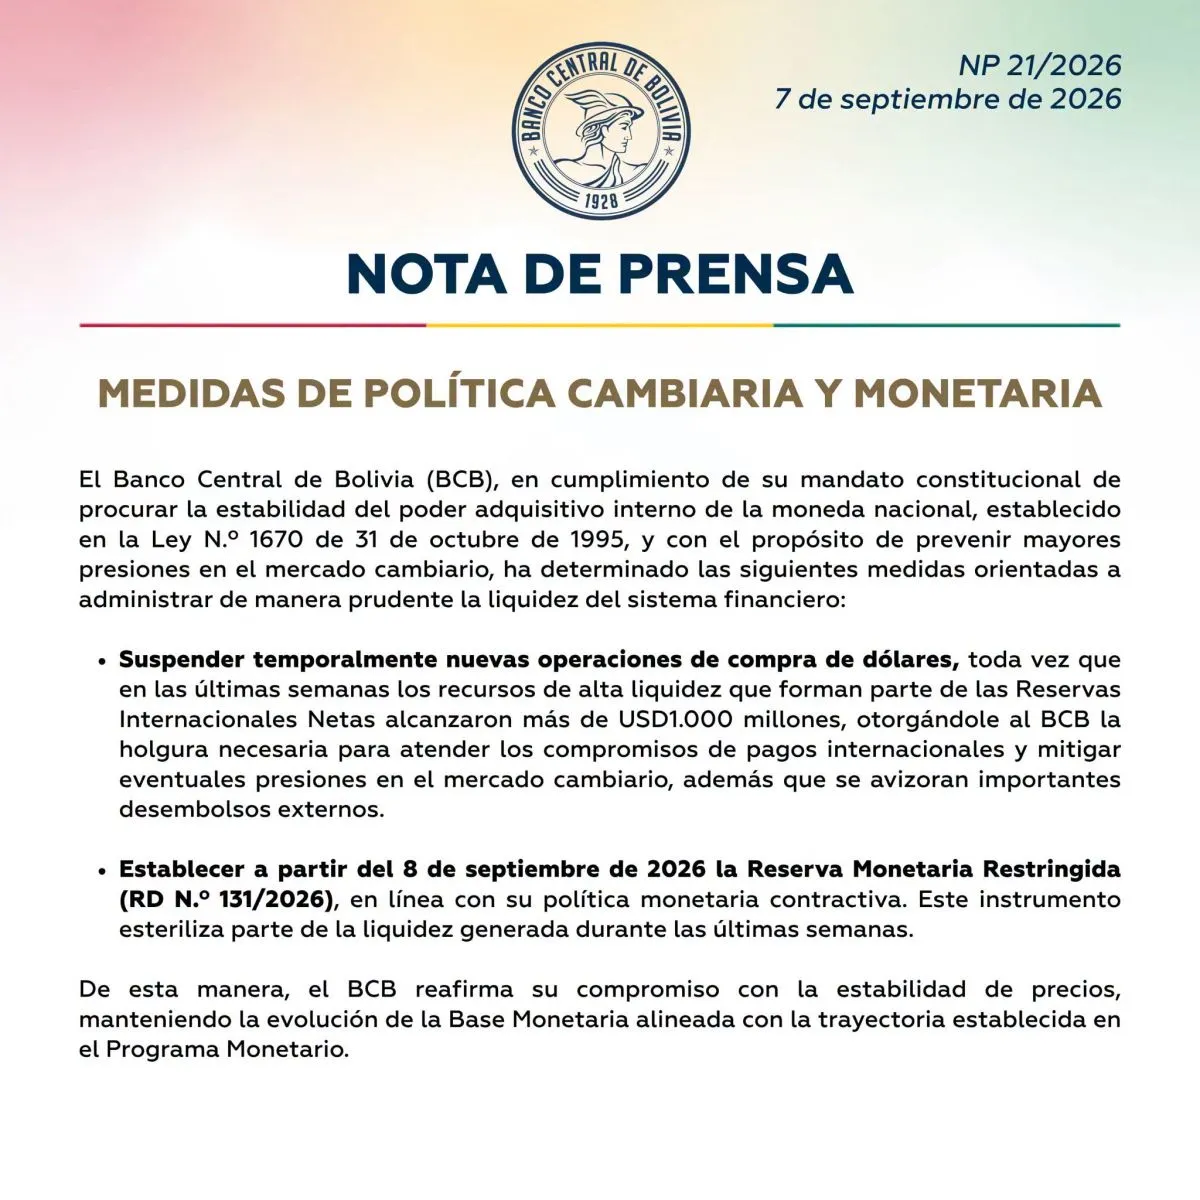
El Banco Central de Bolivia (BCB) determinó establecer, desde el 7 de septiembre de 2026, la “reserva monetaria restringida (RMR)”, que esteriliza parte de la liquidez generada hasta ahora, situación por la que hay videos en TikTok, titulares e infografías en Facebook y X que alertan de un “corralito” financiero y del “congelamiento” de los ahorros de los usuarios del sistema bancario nacional; sin embargo, este contenido es engañoso. No se afectan los ahorros de los clientes de la banca.
Tras el anuncio de esta medida, diferentes páginas y cuentas alertaron de un posible “corralito” al peligrar en un principio el 3% de los ahorros de los usuarios del sistema bancario. “Mérida advierte corralito cambiario del BCB: la gente tendrá que ir al mercado negro”, titula un video difundido por la cuenta AIF Notix en TikTok.
La nota toma como referencia las declaraciones del diputado beniano Israel Mérida Martínez de la bancada de Libre. En sus declaraciones, el parlamentario alerta de que esta medida del BCB que incluye la suspensión temporal de nuevas operaciones de compra de dólares generará un “corralito”.
Las declaraciones de Mérida fueron tomadas como un disparador para relacionarlo con la medida y anunciar un corralito financiero que afecte a los ahorristas bolivianos.
“El Banco Central de Bolivia congela tus ahorros”, titula una publicación del 9 de septiembre de la cuenta Panchi Panchita en Facebook. La misma publicación fue compartida en grupos en esta red social, donde sobresale la imagen de una alcancía cubierta por una cadena y un candado.
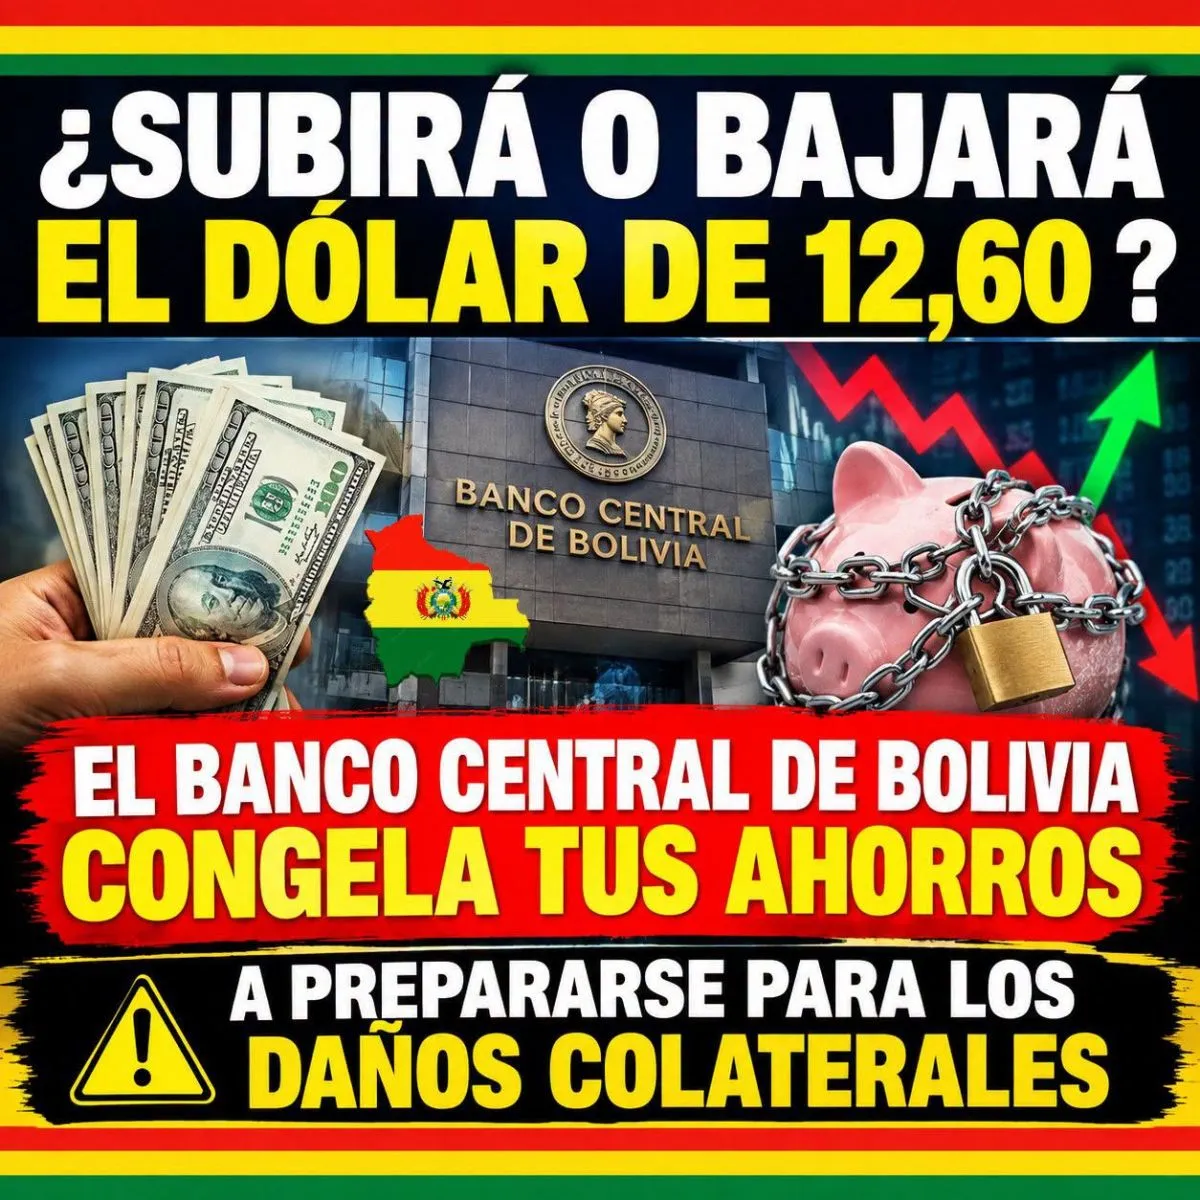
“Nueva medida del BCB, el 3% de tu dinero estará inmóvil por 180 días en las cuentas de ahorro, plazo fijo y corriente”, tituló la página NotiBolivia Guayaramerín en Facebook.
Este tipo de titulares se fue replicando en las diferentes redes sociales, donde se alertaba de que el 3% de los ahorros de los usuarios del sistema financiero sería congelado. “Todos a retirar sus ahorros” es uno de los comentarios publicados el 14 de septiembre en la cuenta NotiBolivia sobre el citado titular.
Disposición no afecta los ahorros particulares
Si una persona tiene dinero en una cuenta de ahorro, un depósito a plazo fijo o una cuenta corriente, hay una pregunta que probablemente se hizo después de conocer la nueva medida del Banco Central de Bolivia (BCB): ¿me van a quitar el 3% de mis ahorros? La respuesta corta es no.
La disposición del BCB del 7 de septiembre establece el control de la inflación y regula la demanda de pesos bolivianos. En síntesis, la medida no ordena que los bancos descuenten el 3% de las cuentas de sus clientes, aclara el informe.
Lo que dispone es que las entidades financieras alcanzadas inmovilicen en el BCB un monto equivalente al 3% de determinados depósitos en moneda nacional. “Este instrumento esteriliza parte de la liquidez generada durante las últimas semanas”, dice el documento publicado por la entidad financiera.
Es decir, el dinero que se restringe es un recurso de la banca, no una parte que desaparece de la cuenta del ahorrista.
La diferencia es importante porque la medida puede generar efectos sobre el sistema financiero, pero no significa que una persona que tiene Bs 10.000 en el banco pase automáticamente a tener Bs 9700.
El BCB creó esta reserva como un instrumento de política monetaria contractiva para absorber liquidez en bolivianos. La norma establece que tendrá una vigencia de 180 días calendario.
La disposición establece que la RMR será equivalente al 3% de la suma de determinados depósitos en moneda nacional, tomando como referencia el nivel establecido por la disposición. Los recursos serán debitados de las cuentas de las entidades financieras en el BCB y permanecerán restringidos durante el periodo establecido, que es de 180 días.
“Esto no significa de ninguna manera para la tranquilidad de la gente que usted, cuando desee retirar su dinero, le van a detener el 3% o la totalidad de los recursos”, explicó a nuestra redacción el secretario de Economía y Finanzas de la Gobernación de Tarija, Fernando Romero Torrejón.
El economista dijo que los ahorristas en ese sentido deben estar tranquilos porque pueden sacar sus recursos sin restricciones, pues la oferta monetaria y la circulación de liquidez en moneda nacional son amplias.
Romero agregó que esta medida refleja que para el BCB la gran cantidad de dinero en moneda nacional que está circulando es la principal causa de la inflación y también de “cierta elevación” en el tipo de cambio.
Refirió que al restringir un porcentaje del dinero en circulación, se va a frenar la demanda especulativa de dólares, de forma que no suba el tipo cambiario ni la inflación. Es decir, restringir la oferta de dinero para bajar la inflación.
Si bien la medida no afectará los ahorros privados y prevé bajar la inflación, sí tiene un riesgo, según el análisis técnico del economista. “El hecho de congelar, aunque sea un porcentaje pequeño, puede dificultar la otorgación de créditos”.
Romero explicó que la entrega de créditos puede ser más costosa de acá en adelante, lo que repercutirá en el consumo, la inversión, el empleo y en una reactivación económica más lenta. “El costo de moderar la inflación y el tipo de cambio va a ser precisamente y lastimosamente una recesión económica”.
La Asociación de Bancos Privados de Bolivia (Asoban) también aclaró en un comunicado publicado el 9 de septiembre que la medida opera sobre la liquidez de las entidades financieras y no sobre la disponibilidad de los depósitos del público.
No hay corralito financiero en Bolivia
“Corralito bancario en moneda nacional no existe”, respondió el economista Fernando Romero a la consulta de nuestra redacción. Dijo que sí hay “parcialmente” en dólares norteamericanos, algo que se arrastra desde 2023. Indicó que la situación ha mejorado con una mayor apertura, aunque todavía hay restricciones.
¿Qué es un corralito? Según especifica el Banco Bilbao Vizcaya Argentaria S.A. (BBVA) el corralito financiero es una restricción temporal impuesta por un gobierno que impide la libre disposición del dinero. El objetivo es evitar que los ciudadanos retiren sus ahorros al mismo tiempo, pudiendo llegar a hundir el sistema financiero.
@boliviaverifica 🚨 ¿El Banco Central va a quitarte el 3% de tus ahorros? Tras el anuncio de una nueva medida, comenzaron a circular publicaciones que alertan sobre un "corralito" y de una pérdida automática de dinero. 😳 Pero, ¿eso es realmente lo que dice la medida? â–¶ï¸ Mira el video completo y conoce qué verificamos. 💬 ¿Tú también viste estas publicaciones en redes? Bolivia Verifica y UNITAS unen fuerzas por el diálogo y la paz social, combatiendo la desinformación a través de la verificación de datos. #BoliviaVerifica #bolivia🇧🇴 #dinero #compartir #fyp ♬ sonido original - Bolivia Verifica
Según esta explicación, en un momento dado, un cliente se acerca a una sucursal a sacar el dinero de sus ahorros y ahí le indican que no puede hacerlo “por decisión gubernamental”. Tampoco puede transferirlo al extranjero. ¿Por qué? Este tipo de medida se toma para que no salga dinero en efectivo de los bancos del país.
El término para este tipo de casos se usa coloquialmente desde 2001, cuando en Argentina lo bautizaron de esta manera al comparar la restricción del sistema bancario con los corrales que impiden que el ganado salga del recinto; en este caso, no dejan que el dinero abandone los bancos del país.
El antecedente que le dio el nombre ocurrió en la Argentina en 2001. Ante la fuga masiva de capitales, el Gobierno de Fernando de la Rúa promulgó un decreto el 3 de diciembre de 2001 que prohibía los retiros en efectivo que superaran los 250 pesos por semana a los titulares de cuentas bancarias, entre otras restricciones. La medida se prolongó por un año y derivó en la salida del entonces presidente argentino.
¿Por qué se da un corralito financiero? Según la explicación del BBVA, se puede producir en dos tipos de situaciones. En primer lugar, en las que la banca de un país está quebrada. Eso quiere decir que ni aun convirtiendo todos los activos de los bancos en dinero en efectivo con el que pagar a los diversos acreedores de los bancos, entre los que están los depositantes, tendrían dinero para saldar toda la deuda. “Hay un agujero y lo que se trata de ver es cómo se costea ese agujero”.
Otra situación es cuando existen graves problemas en la economía de un país que atemorizan a la población. Fundamentalmente, la ciudadanía está atemorizada porque el Estado puede tomar decisiones que afecten a sus ahorros.
Por todo lo expuesto, se puede constatar que la disposición del BCB no congela parte de los ahorros de los usuarios del sistema bancario, ni tampoco hay un corralito financiero en el país.
"Bolivianos por el diálogo y la paz social"


","ad_server_empresa":"Troop","alto":"400","ancho":"400","alto_mobile":null,"ancho_mobile":null,"image":"https://vision360-s3.cdn.net.ar/s3i233/2026/05/vision360/files/02/95/29572/6f84e03101860be2e5b81e7cb4fcf5dca8c5835600f3286c876619330295a93d.gif","image_mobile":null,"url":"https://www.facebook.com/AduanaBolivia","url_mobile":"https://www.facebook.com/AduanaBolivia","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"400","ancho":"400","alto_mobile":null,"ancho_mobile":null,"image":"https://vision360-s3.cdn.net.ar/s3i233/2026/07/vision360/files/03/18/31842/688ff9ce15c0a55b2728a314ede27479cf62cba3923cb23c447230063a75d08a.jpg","image_mobile":null,"url":"https://www.bcp.com.bo/Personas/CanalesAtencion/BancaInternet","url_mobile":"https://www.bcp.com.bo/Personas/CanalesAtencion/BancaInternet","target":"_blank","target_mobile":"_blank"}])
